
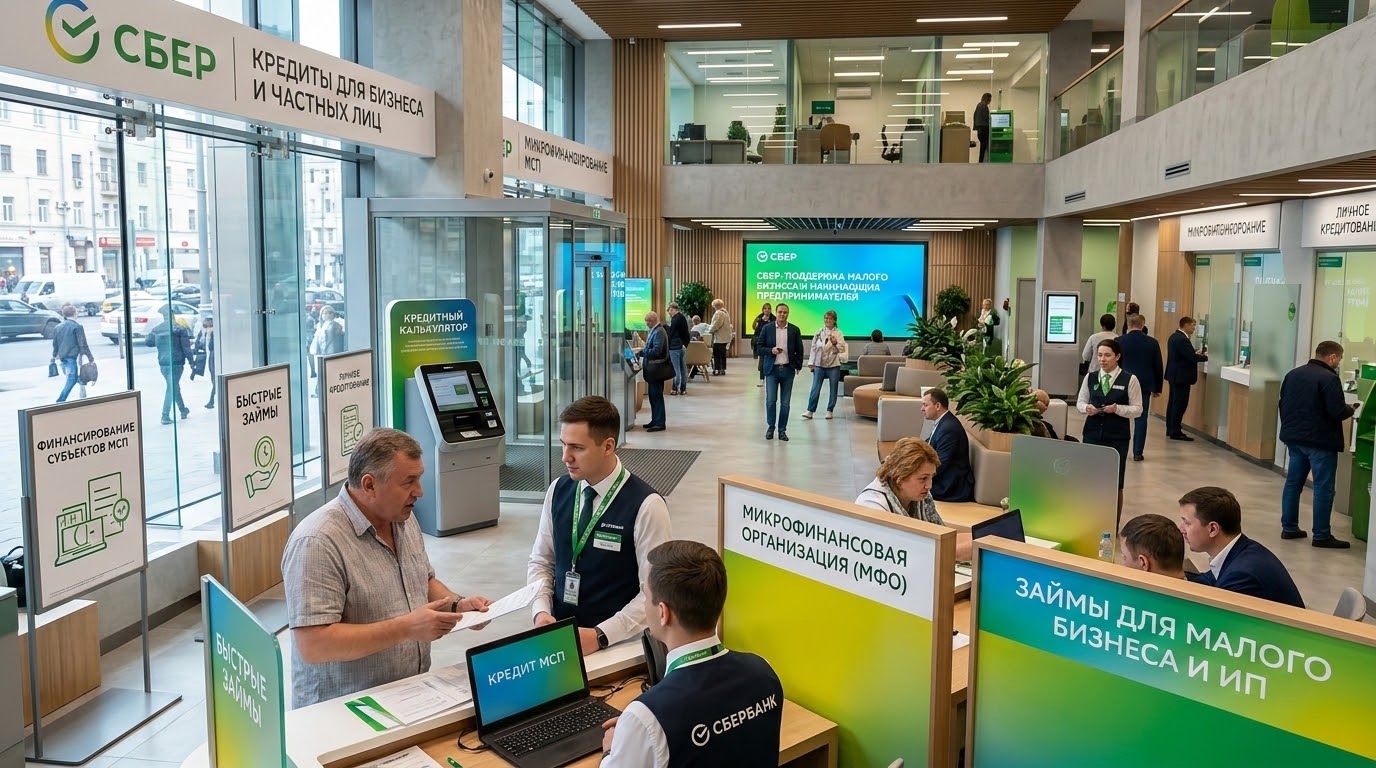
Роль МФО на финансовом рынке и место в системе
Роль микрофинансовых организаций на финансовом рынке страны определяется как дополнительный канал финансирования для физических лиц и малого бизнеса. МФО специализируются на оперативном предоставлении краткосрочных и среднесрочных займов, часто без залога, и действуют бок о бок с банковской системой. Основное различие заметно по скорости рассмотрения заявок, упрощённому пакету документов и ориентации на клиентов с ограниченной банковской историей.
Такие организации заполняют ниши, в которых банковское кредитование менее доступно. Ключевые особенности включают персонализированную оценку риска, гибкую схему погашения и использование альтернативных источников информации о платежеспособности. В процессе регулирования устанавливаются требования к прозрачности условий, расчету платежей и информированию потребителя, что снижает риск скрытых платежей и недоразумений https://crimeabest.com/registracziya-mikrofinansovoj-organizaczii-put-ot-idei-do-reestra-czb/.
| Тип займов | Срок погашения | Особенности |
|---|---|---|
| Займы населению | краткосрочные и среднесрочные | без обеспечения; скорректированное рассмотрение |
| Займы для МСП | до нескольких лет | оценка платежеспособности; документы бизнеса |
Что такое микрофинансовые организации и как они работают
Микрофинансовые организации представляют собой финансовые учреждения, ориентированные на выдачу небольших кредитов населению и малому бизнесу. Деятельность регулируется действующим законодательством и лицензированием со стороны надзорного органа. Процедура подачи заявления обычно упрощена: заполняется анкета, предоставляются документы и формируется предложение по конкретному займу. Решение часто принимается по минимальному набору данных, а условия оглашаются в момент заключения договора.
Основные принципы работы включают оценку риска по доступной финансовой информации, гибкое планирование платежей и прозрачное информирование о полном размере долговых обязательств. В ряде случаев допускается онлайн-заявка и удалённая идентификация клиента. Такой подход позволяет охватить аудиторию, которая ранее не имела доступа к банковским продуктам или сталкивалась с длительными процедурами.
Роль МФО в доступности финансирования для населения и МСП
МФО способствуют расширению доступности финансирования за счёт снижения порога входа: меньшие суммы, меньше формальностей, быстрый отклик. Для населения это часто означает возможность закрыть разовую финансовую потребность, покрыть непредвиденные расходы или минимизировать зависимость от наличных займов. Для малого бизнеса — оперативное пополнение оборотного капитала, частичное финансирование непредвидённых расходов или реализацию незапланированных проектов.
Для начинающих заемщиков стоимость финансирования определяется уровнем риска и выбранным продуктом. В ситуации с просрочками возрастает вероятность перерасчета платежей, повышения ставки или введения штрафных санкций. В целях повышения доверия к рынку применяется требование открыто публиковать условия, расчёты платежей и связанные риски.
Особенности займов населению: условия и риски
Кто может получить займ и какие документы нужны
Кандидатами на займ обычно являются совершеннолетние граждане, проживающие на территории страны. В большинстве случаев требуется предъявить документ, удостоверяющий личность, подтверждение возраста и гражданства, данные о доходах. Дополнительно запрашиваются сведения о месте работы, трудовой договор или иные источники дохода, а также иногда документ, подтверждающий регистрацию по месту проживания. Нередко запрашивают дополнительную информацию для проверки кредитной истории и платежеспособности.
Условия кредитования, выплаты и прозрачность
Условия кредитования включают размер займа, срок погашения, график выплат и общую стоимость кредита. Потребителю предоставляют расчёт платежей, таблицу амортизации и годовую процентную ставку, раскрывающую совокупные платежи за весь период. В договорах закрепляются правила досрочного погашения и условия возможной переработки долга. Важным элементом является прозрачность — клиент должен быть осведомлён о всех платежах и рисках, связанных с просрочками.
«Прозрачность условий и информирование заемщика — основа доверия на рынке микрофинансирования»
Особенности займов для малого бизнеса: параметры и требования
Типы займов для МСП и их параметры
Для предприятий доступны разные виды займов, ориентированные на оборотный капитал, инвестиционные проекты и пополнение запасов. Типы включают денежные кредиты на текущие операции, целевые займы под конкретные задачи и финансирование оборудования. Параметры зависят от продукции: сроки погашения могут быть краткосрочными или среднесрочными, суммы — в диапазоне от небольших до значительных, в зависимости от оборота и финансового состояния клиента. Важна согласованная программа платежей и соответствие требованиям по документам.
- Займы под оборотный капитал
- Целевые кредиты под проекты
- Кредиты на оборудование и технику
- Подача документов
- Проверка финансового положения и заявляемых целей
- Принятие решения и подписание договора
Требования к бизнес-клиентам и анализ рисков
К бизнес-клиентам применяются критерии оценки платежеспособности: обороты и прибыль за последние периоды, динамика денежных потоков, отраслевые риски и сезонность. Необходимо наличие регистрации, учредительных документов, налоговой отчётности и бизнес-плана для целевых займов. Оценка рисков проводится на уровне выплат по графику, вероятности досрочного взыскания и обеспечения платежей в случае снижения выручки.
Регулирование и защита потребителей
Как формируются ставки и комиссии
Ставки и комиссии формируются на основе множества факторов: срока кредита, суммы, характера займа и уровня риска заемщика. Прозрачность ценообразования предусматривает информирование о полной стоимости кредита и об уровне годовой ставки. В договорной документации должны быть clearly отражены комиссии за обслуживание, штрафы за просрочку и условия повышения ставки при изменении финансового положения клиента.
«Прозрачность условий и соблюдение прав потребителей — основа доверия к действию на рынке МФО»
Механизмы контроля и ответственность
Контроль за деятельностью МФО осуществляется надзорным органом, который проверяет соблюдение требований к раскрытию условий, рекламе и качеству услуг. За нарушение установленных правил предусмотрены меры административной ответственности, включая штрафы и ограничение деятельности. Ответственность также распространяется на ненадлежащее информирование потребителей и нарушение правил расчёта платежей.